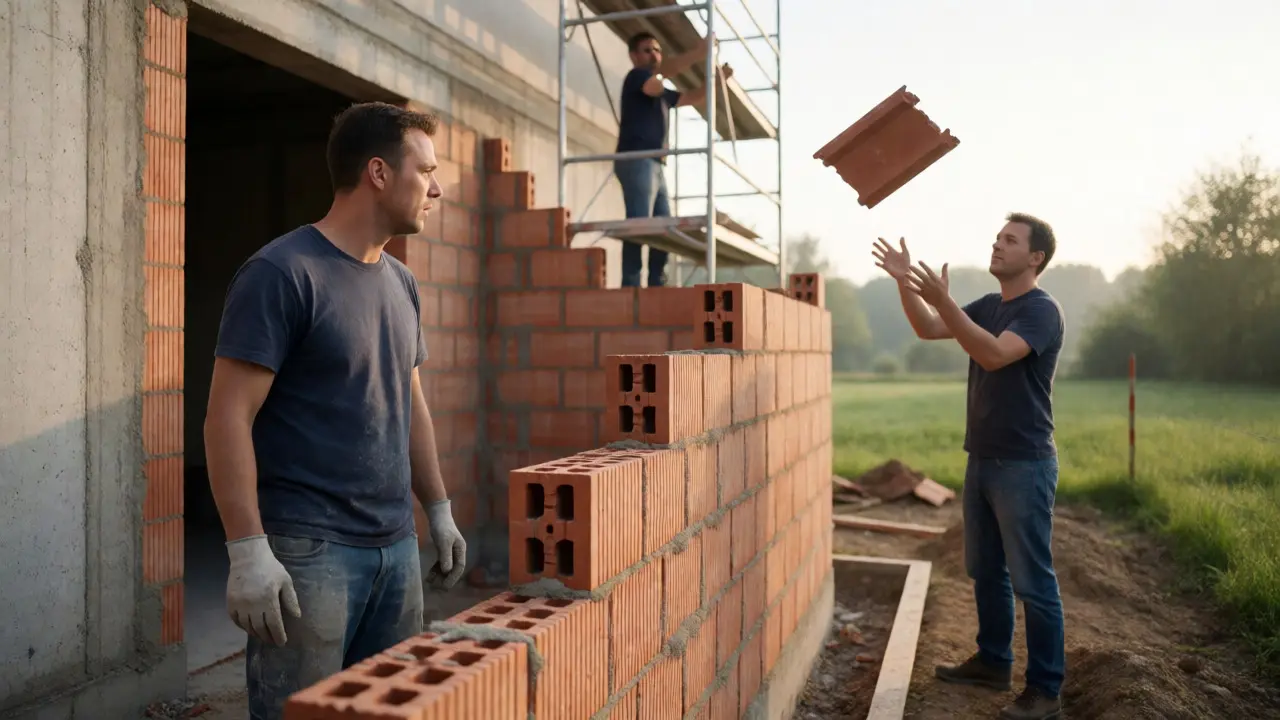
Stellen Sie sich vor, Sie bauen Ihr eigenes Haus. Die Vorfreude ist riesig, die Hände sind voller Mörtel, und der Nachbarn hilft beim Dachdecken. Plötzlich rutscht ein Ziegel ab und trifft den Helfer am Kopf. Wer zahlt? Der Bauherr aus eigener Tasche? Oder greift eine Versicherung? Viele private Bauherren unterschätzen dieses Risiko gewaltig. Ein einzelner Unfall kann schnell zehntausende Euro kosten - Geld, das im Budget für Fliesen oder die Küche eigentlich schon eingeplant war.
Der Schutz auf einer Privatbaustelle in Deutschland ist kein einfaches "Alles-oder-Nichts"-Prinzip. Es ist ein Zusammenspiel aus gesetzlicher Pflicht, freiwilligen Versicherungen und speziellen Policen. Wenn Sie als Laie selbst Hand anlegen (Eigenleistung) oder Freunde ohne Bezahlung helfen, gelten andere Regeln als bei einem professionellen Bauunternehmen. Hier erfahren Sie, wie Sie sich, Ihre Helfer und Dritte rechtssicher absichern, ohne unnötig Geld zu verbrennen.
Warum Sie als Bauherr plötzlich zum "Unternehmer" werden
Sobald Sie mit fremden Personen zusammenarbeiten, ändert sich Ihr rechtlicher Status. Auch wenn Sie nur Ihr eigenes Haus bauen, stuft das Gesetz Sie bei Baumaßnahmen mit Hilfe von Dritten als "Unternehmer nicht gewerbsmäßiger Bauarbeiten" ein. Das klingt kompliziert, hat aber einen entscheidenden Vorteil: Sie fallen unter die gesetzliche Unfallversicherung. Zuständig dafür ist die BG BAU, die Berufsgenossenschaft der Bauwirtschaft. Sie ist seit Jahrzehnten die zentrale Institution für Arbeitssicherheit und Unfallverhütung im Baugewerbe.
Diese Einstufung bedeutet automatisch: Sie müssen Ihre Helfer anmelden. Und zwar unabhängig davon, ob sie bezahlt werden oder nicht. Ja, richtig gelesen. Auch der Bruder, der Schwager oder der Nachbar, der Ihnen "nur so" beim Mauern hilft, sind versicherungspflichtig. Die Ausnahme bilden nur echte Selbstständige, die mit eigenem Gerät und eigener Verantwortung arbeiten. Aber Vorsicht: Diese Abgrenzung ist juristisch heikel. Im Zweifel entscheidet die BG BAU, wer als Arbeitnehmer und wer als Unternehmer gilt.
Die gesetzliche Unfallversicherung: Pflichtschutz für Helfer
Die Anmeldung bei der BG BAU ist keine Option, sondern Pflicht. Tun Sie es nicht, haften Sie persönlich für alle Schäden, die Ihren Helfern zustehen. Die gesetzliche Unfallversicherung deckt dabei weit mehr ab als nur den Moment des Unfalls. Sie umfasst auch den Weg zur und von der Baustelle. Wenn Ihr Helfer also morgens mit dem Fahrrad zur Baustelle fährt und stürzt, greift die Versicherung.
Für den Bauherrn bietet diese Versicherung einen enormen Schutz: die sogenannte Haftungsablösung. Wenn sich ein Helfer verletzt, übernimmt die BG BAU die Heilbehandlung, Rehabilitation und eventuelle Rentenzahlungen. Sie als Bauherr sind dann gegenüber dem Helfer von Schadensersatzansprüchen befreit. Ohne diese Versicherung müssten Sie unter Umständen lebenslang für die Folgen eines Unfalls aufkommen. Das ist besonders kritisch, wenn der Helfer durch den Unfall arbeitsunfähig wird oder Invalidität entsteht.
| Personengruppe | Versicherungsstatus | Anmerkung |
|---|---|---|
| Bezahlte Bauhelfer (Minijob, Teilzeit) | Pflichtversichert | Muss angemeldet werden; Beiträge hängen von der Lohnsumme ab. |
| Unbezahlte Helfer (Freunde, Familie) | Pflichtversichert | Gilt als "wie Beschäftigte tätig"; muss ebenfalls angemeldet werden. |
| Bauherr & Ehepartner | Nicht automatisch versichert | Kann sich freiwillig gegen Aufpreis versichern lassen. |
| Professionelle Handwerker/Firmen | Über eigene Firma versichert | Bauherr muss hier nichts tun, Firmenrechnung prüfen. |
Freiwillige Versicherung für Bauherren: Schützen Sie sich selbst
Hier liegt oft das Missverständnis. Die gesetzliche Unfallversicherung schützt Ihre Helfer, aber nicht Sie selbst. Als privater Bauherr sind Sie nicht automatisch unfallversichert. Wenn Sie beim Sägen abrutschen oder vom Gerüst fallen, zahlen Sie aus Ihrer privaten Krankenversicherung und eventuell der privaten Unfallversicherung. Doch die gesetzliche Unfallversicherung bietet deutlich bessere Leistungen, insbesondere bei langfristigen Folgeschäden.
Deshalb können Sie sich als Bauherr (und Ihr Ehe- oder Lebenspartner) freiwillig bei der BG BAU versichern. Die Kosten sind überschaubar und stehen in keinem Verhältnis zum Risiko. Die freiwillige Versicherung deckt Unfälle während der Bautätigkeit sowie Wegeunfälle ab. Sie erhalten dieselben Leistungen wie ein bezahlter Mitarbeiter: beste ärztliche Versorgung, Reha-Maßnahmen und Geldleistungen bei Arbeitsunfähigkeit. Für viele Eigenheimbauer ist dies die günstigste Möglichkeit, ihr persönliches Risiko zu minimieren.
Bauherrenhaftpflicht: Der Schutz vor Drittschäden
Während die Unfallversicherung die Menschen auf der Baustelle schützt, kümmert sich die Bauherrenhaftpflicht um Schäden, die Sie anderen zufügen. Eine normale Privathaftpflicht reicht hier meist nicht aus. Warum? Weil Baustellen spezifische Risiken bergen, die im Standardvertrag oft ausgeschlossen oder begrenzt sind. Denken Sie an herabfallende Gegenstände, umkippende Bagger oder Öllachen, die in den Nachbargarten laufen.
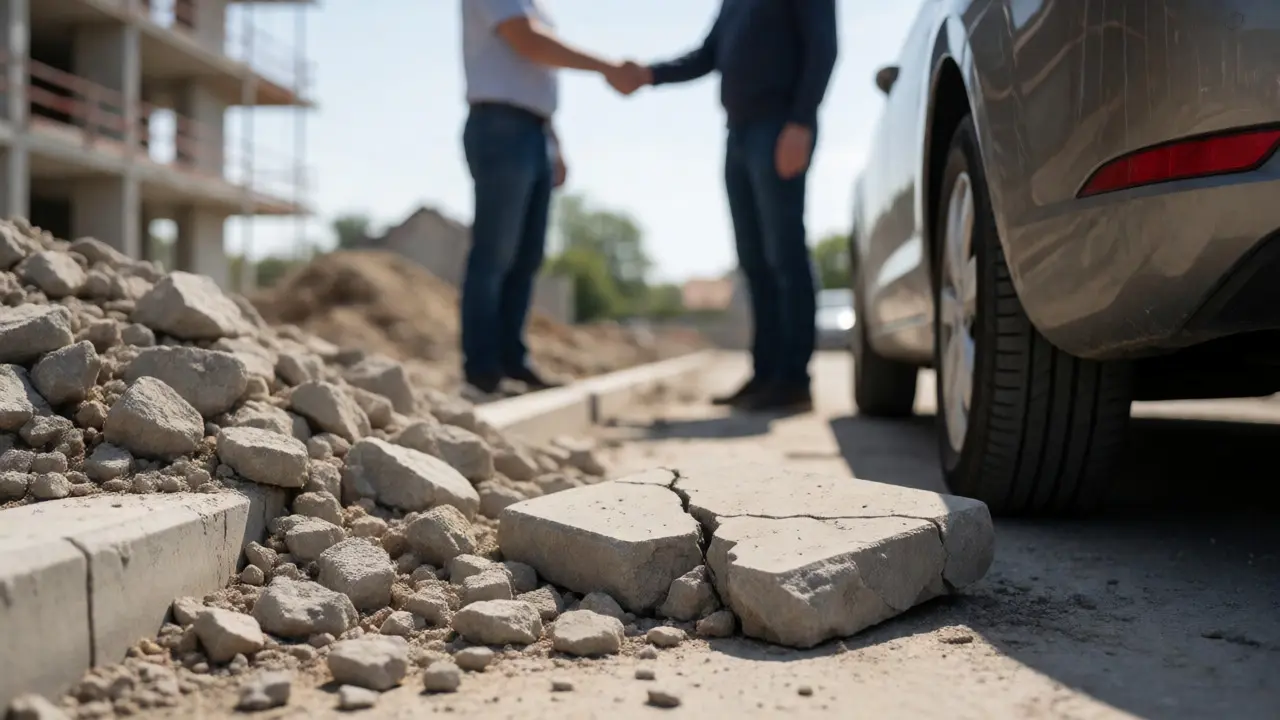
Auf einer Baustelle ist der Bauherr der "Verkehrssicherungspflichtige". Er muss sicherstellen, dass Passanten, Nachbarn oder Lieferfahrer nicht gefährdet werden. Fällt ein Stein vom Gerüst auf ein geparktes Auto, haftet der Bauherr. Die Bauherrenhaftpflicht springt genau dort ein, wo die Privathaftpflicht aufhört. Sie prüft zudem, ob die Ansprüche berechtigt sind, und wehrt unberechtigte Forderungen ab - ähnlich wie ein Anwalt für Sie.
Die Höhe der Deckungssumme sollte mindestens 5 bis 10 Millionen Euro betragen. Bei Personenschäden entstehen schnell Summen im sechsstelligen Bereich, wenn Opfer lebenslang betreut werden müssen. Achten Sie darauf, dass die Police auch für die gesamte Bauzeit gültig ist und nicht nur für das fertige Gebäude.
Zusätzliche Risiken: Feuerrohbau und private Bauhelferversicherung
Zwei weitere Punkte sollten Sie nicht ignorieren. Erstens: Das Rohbau-Risiko. Solange das Dach noch fehlt, ist das Gebäude extrem anfällig für Witterungseinflüsse, Brand oder Blitzschlag. Die Wohngebäudeversicherung greift erst, wenn das Haus bezugsfertig ist. Für die Zeit davor brauchen Sie eine Feuerrohbauversicherung. Oft ist diese in der späteren Wohngebäudeversicherung enthalten, aber Sie müssen sie aktiv beantragen und bestätigen lassen, bevor der erste Stein gesetzt wird.
Zweitens: Die Lücken der gesetzlichen Unfallversicherung. Die BG BAU zahlt zwar Heilbehandlung und Rente, aber kein Krankentagegeld für Freiberufler oder Selbstständige unter den Helfern. Auch für private Unfallversicherungen der Helfer lohnt sich ein Blick. Manche Anbieter wie die VHV bieten spezielle Pakete an, bei denen bis zu vier private Bauhelfer beitragsfrei mitversichert sind. Das kostet wenig und gibt beiden Seiten Sicherheit: Der Helfer weiß, dass er im Ernstfall abgesichert ist, und der Bauherr vermeidet Streitigkeiten über "Schmerzensgeld".
Kosten und praktische Tipps für die Umsetzung
Wie teuer ist dieser Schutz? Die Beitragspflicht bei der BG BAU richtet sich nach der Bruttolohnsumme der gemeldeten Helfer. Bei unbezahlten Helfern wird ein fiktiver Mindestlohn zugrunde gelegt. Die Verwaltungskosten sind gering. Die freiwillige Versicherung für den Bauherrn kostet je nach Tarif und Alter zwischen 100 und 300 Euro pro Jahr. Eine Bauherrenhaftpflicht ist bereits ab etwa 75 bis 150 Euro für die gesamte Bauzeit zu haben, abhängig von der Bausumme und dem Risiko (Eigenleistung vs. Fremdleistung).
- Melden Sie Helfer sofort: Nicht erst am Monatsende. Die Versicherung greift rückwirkend nur in Ausnahmefällen.
- Prüfen Sie Subunternehmer: Lassen Sie sich von jedem beauftragten Handwerksbetrieb die aktuelle Mitgliedsbescheinigung der BG BAU zeigen. Sonst haften Sie für deren Mitarbeiter.
- Dokumentieren Sie alles: Machen Sie Fotos von der Baustelle, bevor Fremde kommen. Das hilft bei der Beweisführung im Schadensfall.
- Informieren Sie Nachbarn: Eine kurze Notiz "Baustelle, bitte vorsichtig sein" kann Haftungsfälle vermeiden.
Am Ende geht es nicht darum, Bürokratie zu erfüllen, sondern schlafen zu können. Ein Unfall ist schnell passiert. Ob Sie danach finanziell ruiniert sind oder gut versichert sind, hängt von der Vorbereitung ab. Investieren Sie die paar hundert Euro in die richtigen Policen, bevor der erste Spatenstich erfolgt.
Muss ich meinen Nachbarn anmelden, wenn er mir kostenlos hilft?
Ja. Sobald jemand nicht gewerblich, aber im Rahmen der Baumaßnahme für Sie tätig wird, besteht Versicherungspflicht bei der BG BAU. Dies gilt auch für Verwandte, Freunde und Nachbarn, die unentgeltlich mithelfen. Die Meldung ist zwingend erforderlich, um Ihre persönliche Haftung auszuschließen.
Bin ich als Bauherr automatisch unfallversichert?
Nein. Die gesetzliche Unfallversicherung der BG BAU schützt primär die Beschäftigten und Helfer. Der Bauherr und sein Ehepartner sind nicht automatisch erfasst. Sie können sich jedoch freiwillig gegen einen Beitrag bei der BG BAU versichern lassen, was dringend empfohlen wird.
Reicht meine normale Privathaftpflicht für den Neubau?
In der Regel nein. Die Privathaftpflicht deckt meist nur kleinere Renovierungen oder begrenzte Risiken ab. Für einen kompletten Neubau mit erhöhtem Gefährdungspotential benötigen Sie eine gesonderte Bauherrenhaftpflichtversicherung, die speziell auf Baustellenrisiken zugeschnitten ist und höhere Deckungssummen bietet.
Was passiert, wenn ich Helfer nicht anmelde?
Sie verlieren den Schutz der Haftungsablösung. Das bedeutet: Verletzt sich ein Helfer, können Sie persönlich auf Schadensersatz verklagt werden. Zudem drohen Bußgelder durch die BG BAU wegen Verstoßes gegen die Meldepflicht. Im schlimmsten Fall müssen Sie alle Heilungskosten und Rentenzahlungen privat tragen.
Brauche ich eine separate Versicherung für das Rohbau-Stadium?
Ja, eine Feuerrohbauversicherung ist essenziell. Die übliche Wohngebäudeversicherung tritt erst ein, wenn das Gebäude fertiggestellt und bezugsfertig ist. Für die Zeit des Rohbaus, in der das Gebäude offen und schutzlos ist, benötigen Sie diesen speziellen Versicherungsschutz gegen Brand, Blitzschlag und Explosion.

Vielen Dank für die ausführliche Zusammenfassung. Es ist beruhigend zu wissen, dass es klare Regeln gibt, auch wenn sie komplex wirken.
Ich werde mich direkt bei der BG BAU informieren, bevor wir mit den Freunden anfangen. Sicherheit geht vor. 🙂
Der Artikel ist in seiner Grundhaltung zwar korrekt, aber er vernachlässigt die eklatante Ineffizienz des deutschen Bürokratieapparats völlig.
Die Behauptung, man müsse "sofort" anmelden, ignoriert die Realität der Bearbeitungszeiten bei der BG BAU. Wer schon einmal versucht hat, einen unbezahlten Helfer fristgerecht zu melden, weiß, dass dies oft Wochen dauert.
Das Argument der Haftungsablösung ist theoretisch schön, praktisch aber ein Papiertiger, wenn die Meldung nicht rechtzeitig im System ist.
Zudem wird suggeriert, die Kosten seien gering. Das stimmt nur relativ zur möglichen Katastrophe, nicht aber im Verhältnis zum eigentlichen Baukostenbudget eines kleinen Eigenheims.
Man sollte auch erwähnen, dass viele private Unfallversicherungen bereits bessere Leistungen bieten als die freiwillige BG-Versicherung, insbesondere bei Einmalleistungen.
Der Text liest sich wie eine Marketingbroschüre der Versicherungswirtschaft, nicht wie eine neutrale Analyse.
Es fehlt jeglicher Hinweis auf die steuerliche Absetzbarkeit dieser Beiträge, was für viele Bauherren der entscheidende Faktor wäre.
Kurzum: Gut gemeint, aber realitätsfern in der Darstellung des Verwaltungsaufwands.
das klingt alles sehr stressig 🤯
warum muss das eigentlich so kompliziert sein? 😕
ich meine, wir bauen doch nur ein haus...
aber okay, sicherheit ist wichtig 🙏
werde mir das merken 👍
Quatsch!
Wer sagt denn, dass man sich sofort anmelden muss?
Die Rechtsprechung ist da viel milder als hier dargestellt.
Ihr macht den Leuten unnötig Angst.
Ein Nachbar hilft mal kurz? Kein Problem.
Dauerhaftes Helfen ohne Anmeldung? Da wird's kritisch.
Aber "Sofort"? Nee.
Und diese Panikmache wegen der Privathaftpflicht?
Viele Verträge decken Bauschäden bis zu einer gewissen Summe ab.
Muss man wirklich extra zahlen?
Glaube kaum.
Spart euch das Geld für die Fliesen.
Toller Beitrag! Endlich mal jemand, der das Thema verständlich erklärt.
Ich bin selbst gerade mitten im Rohbau und war total verunsichert.
Jetzt weiß ich, was zu tun ist.
Die Tipps zur Dokumentation sind Gold wert.
Fotos machen, bevor die Jungs kommen, haben wir auch gemacht.
Hat uns später beim Streit um Kratzer am Putz geholfen.
Bleibt dran, ihr macht gute Arbeit!
Kurze Ergänzung:
Prüft eure bestehende Privathaftpflicht genau.
Bei vielen Policen ist eine "Bauherrenklausel" drin.
Das spart ggf. die separate Police.
Ansonsten: Ja, BG BAU Anmeldung ist Pflicht.
Keine Diskussion.
Macht es digital über das Online-Portal.
Dauert keine 10 Minuten.
Oh, wie wunderbar optimistisch von dir, Erwin.
Da freut sich doch gleich jeder, der gerade pleite ist.
"Investieren Sie die paar hundert Euro", sagst du.
Nur dass "paar hundert" schnell zu "tausende" wird, wenn man alle Versicherungen zusammenrechnet.
Aber hey, Hauptsache man schläft gut, oder?
Während man ins leere Konto schaut.
Sarkasmus beiseite: Der Punkt mit der Feuerrohbauversicherung ist tatsächlich extrem wichtig.
Den vergessen echt viele.
Also, danke dafür, auch wenn der Rest etwas naiv wirkt.
Lieber Paul,
ich verstehe deinen Ärger über die Komplexität, aber wir müssen hier sachlich bleiben.
Als Fachfrau kann ich bestätigen: Die Verkehrssicherungspflicht ist kein Mythos.
Wenn ein Stein vom Gerüst fällt, haftet der Bauherr persönlich.
Das Risiko ist asymmetrisch verteilt.
Die Kosten für die Bauherrenhaftpflicht sind im Vergleich zur Haftungssumme marginal.
Wir sprechen hier von Prävention, nicht von Panikmache.
Bitte beachte auch die juristische Definition der "Eigenleistung".
Sobald Dritte involviert sind, greift das Arbeitsrecht analog.
Es lohnt sich immer, den Vertrag der Privathaftpflicht durch einen Experten prüfen zu lassen.
Nicht jede Klausel ist identisch.
Empathie gegenüber dem Nachbarn hin oder her – rechtliche Klarheit schützt beide Seiten.
Lasst uns gemeinsam für mehr Transparenz sorgen.
typisch deutsch!
erstmal versichern, dann bauen.
bei uns in irland ist das anders.
man macht einfach.
wenn was passiert, regelt man das unter freunden.
diese buehrgenossenschaft ist doch nur geldmacherei.
wer braucht sowas?
mein bruder hat letztes jahr das dach gedeckt.
nix angemeldet.
nix passiert.
warum also stress?