Wenn du eine Immobilie kaufst oder baust, ist Baufinanzierung, die geplante Finanzierung eines Bau- oder Kaufvorhabens mit Kredit, Eigenkapital und staatlicher Unterstützung. Also nicht nur der Kredit, sondern alles, was du dafür brauchst – von den Kosten bis zu den Fördermitteln. Viele denken, sie brauchen nur einen guten Zinssatz. Doch die Wahrheit ist: Der größte Fehler ist, die anderen Faktoren zu ignorieren. Ein Energieausweis, ein offizieller Nachweis über die Energieeffizienz eines Gebäudes, der beim Verkauf oder Mieten gesetzlich vorgeschrieben ist kann deinen Kaufpreis senken – oder dich teurer machen, wenn das Haus schlecht gedämmt ist. Und wer denkt, er spart mit einer billigen Sanierung, landet oft mit doppelt so hohen Kosten wieder bei der Bank.
Die Fördermittel, staatliche Zuschüsse oder günstige Kredite für energetische Sanierungen oder Neubauten, etwa von KfW oder BAFA sind kein Bonus – sie sind Teil der Rechnung. Du kannst bis zu 30 % der Kosten abdecken, wenn du sie richtig kombinierst. Aber Achtung: Doppelförderung ist verboten, und viele verlieren Tausende, weil sie nicht wissen, dass BAFA und KfW sich ausschließen. Auch die Sanierungskosten, die tatsächlichen Ausgaben für Dämmung, Fenster, Heizung oder Badumbau, die oft unterschätzt werden sind kein festes Budget – sie variieren je nach Hausalter, Material und Arbeitsaufwand. Ein Altbau mit Setzrissen kostet anders als ein Neubau mit energieeffizienter Planung. Und wer den Energieausweis erst am Ende des Projekts einholt, verliert nicht nur Zeit – er verliert auch Fördergelder.
Du findest hier keine theoretischen Modelle. Du findest praktische Erfahrungen von Leuten, die genau das durchgemacht haben: Wer seinen Energieausweis richtig nutzt, wer Fördermittel legal kombiniert, wer Sanierungskosten realistisch kalkuliert und wer trotzdem am Ende ein bezahlbares Zuhause hat. Ob du eine Wohnung kaufst, ein Haus sanierst oder eine Mietimmobilie baust – hier geht es um das, was wirklich zählt: Geld, Zeit und Sicherheit. Die Artikel unten zeigen dir, wo du sparen kannst, wo du nicht sparen darfst und wie du deine Baufinanzierung so gestaltest, dass sie dich nicht überfordert – sondern befreit.
Optimieren Sie Ihre Baufinanzierung durch die geschickte Kombination von KfW-Darlehen und Bankkredit. Erfahren Sie, wie Sie Zinsen sparen, tilgungsfreie Jahre nutzen und typische Fehler bei der Antragstellung vermeiden.
ganzer Artikel
Erfahren Sie, wie Sie den Effektivzins korrekt berechnen und warum er wichtiger ist als der Sollzins. Wir klären über versteckte Finanzierungskosten auf und zeigen, wie Sie Kaufnebenkosten richtig einplanen, um Ihre Immobilienfinanzierung in Deutschland optimal zu gestalten.
ganzer Artikel
Mitantragsteller oder Bürgschaft? Wir erklären die Unterschiede, Risiken und Auswirkungen auf Zinsen sowie Kreditrahmen bei Ihrer Baufinanzierung. Finden Sie heraus, welche Option für Ihre Immobilie besser geeignet ist.
ganzer Artikel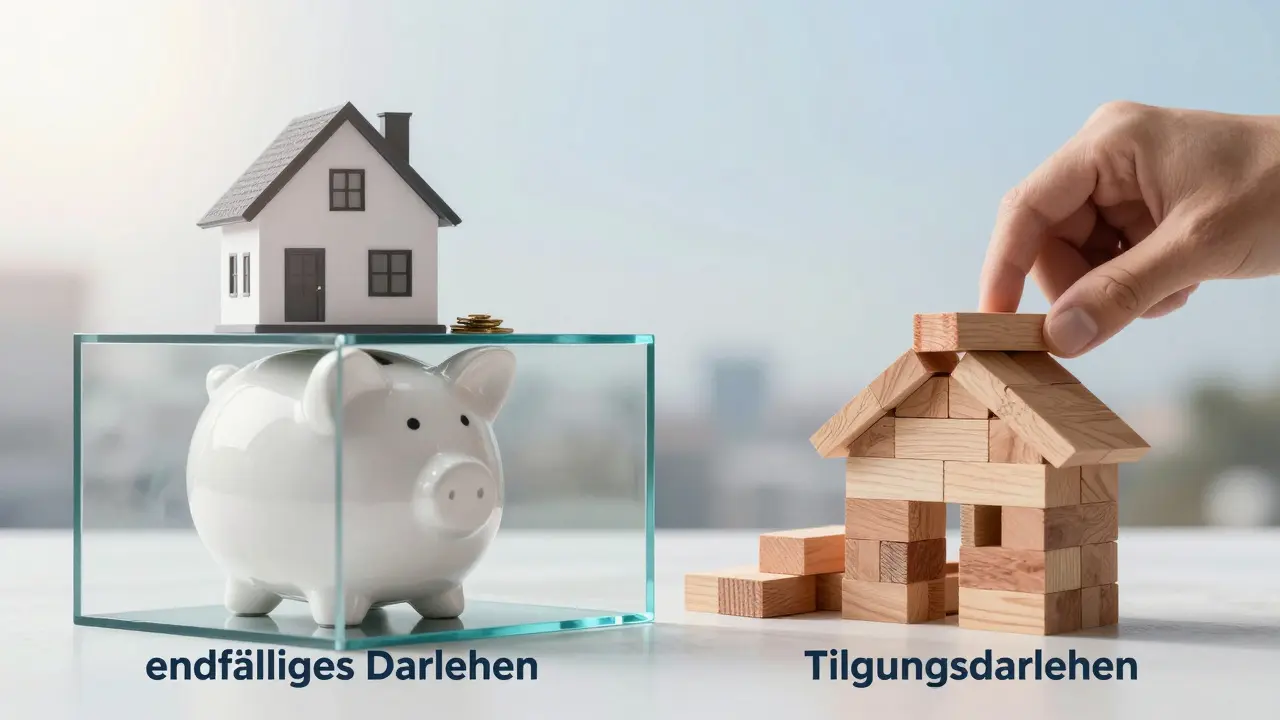
Endfälliges Darlehen oder Tilgungsdarlehen? Erfahren Sie die Unterschiede in Kosten, Steuern und Risiken bei der Baufinanzierung, um die beste Wahl für Ihr Projekt zu treffen.
ganzer Artikel
Nachfinanzierung bei Kostensteigerung ist häufig, aber teuer. Erfahre, warum Zinsen bis zu 7 Prozent betragen können, wie du sie vermeidest und welche Alternativen wirklich funktionieren.
ganzer Artikel